Kilka złotych za kartę, prowizja za wypłatę i płatny przelew wykonany w pośpiechu. Pojedynczo takie kwoty łatwo przeoczyć, ale przez rok mogą wyraźnie obciążyć domowy budżet. Oceniając konto, warto policzyć koszt własnego sposobu korzystania z banku, a nie zatrzymywać się na haśle „0 zł za prowadzenie”.
Najpierw sprawdź historię, dopiero później ofertę
Otwórz historię rachunku z trzech ostatnich miesięcy i wyszukaj opłaty oraz prowizje. Zapisz osobno koszty prowadzenia konta, obsługi karty, wypłat gotówki i przelewów. Sprawdź również, czy bank pobiera opłatę za powiadomienia SMS, papierowy wyciąg albo usługę, którą kiedyś włączono dodatkowo. Nie każda z tych pozycji musi występować na Twoim rachunku.
Taki przegląd pokazuje, za co faktycznie płacisz. Jeśli karta była bezpłatna w dwóch miesiącach, a w trzecim pojawiła się opłata, sprawdź warunek zwolnienia. Przyczyną może być zbyt mała liczba transakcji, ich niewystarczająca wartość albo termin rozliczenia. Nie warto zmieniać banku, zanim ustalisz, czy problemem jest taryfa, czy niespełniony warunek.
Darmowe prowadzenie nie oznacza darmowej karty
Opłata za rachunek i opłata za kartę to dwie różne pozycje cennika. Bank może prowadzić konto bezpłatnie, ale uzależniać brak opłaty za kartę od zakupów. W jednej ofercie liczy się liczba płatności, w innej ich łączna kwota. Płatność BLIKIEM nie zawsze zastępuje transakcję kartą. Odpowiedź powinna wynikać z taryfy konkretnego produktu.
Przy porównywaniu wariantów pomocne jest zestawienie prowadzenia rachunku, karty i bankomatów w rankingu darmowych kont bankowych w serwisie sukcesywny.pl. Następnie sprawdź aktualną tabelę opłat wybranego banku. Znaczenie ma dokładna nazwa konta oraz wariant karty, bo nawet w jednym banku mogą obowiązywać różne zasady.
Dobry warunek to taki, który spełniasz przy zwykłych zakupach. Jeżeli do uniknięcia opłaty musiałbyś wydawać więcej niż planujesz, oszczędność staje się pozorna. Warto też uwzględnić miesiąc urlopu, choroby lub korzystania głównie z gotówki. Konto powinno pasować nie tylko do najbardziej aktywnego miesiąca.
Policz bankomaty, przelewy i wizyty w placówce
Wypłata gotówki może być bezpłatna tylko w określonej sieci, od ustalonej kwoty albo w ramach miesięcznego limitu. Sprawdź zasady dla bankomatów, z których rzeczywiście korzystasz w drodze do pracy lub na zakupy. Wypłata kartą i wypłata BLIKIEM mogą mieć odrębny cennik.
Podobnie jest z przelewami. Zwykły przelew zlecony samodzielnie w aplikacji, przelew natychmiastowy oraz dyspozycja w oddziale to różne usługi. Jeśli co miesiąc prosisz pracownika banku o opłacenie rachunków, cena obsługi w placówce może mieć większe znaczenie niż atrakcyjna aplikacja. Przy wyjazdach dochodzą jeszcze zasady przewalutowania i ewentualne opłaty operatora bankomatu.
Zamień drobne kwoty na koszt roczny
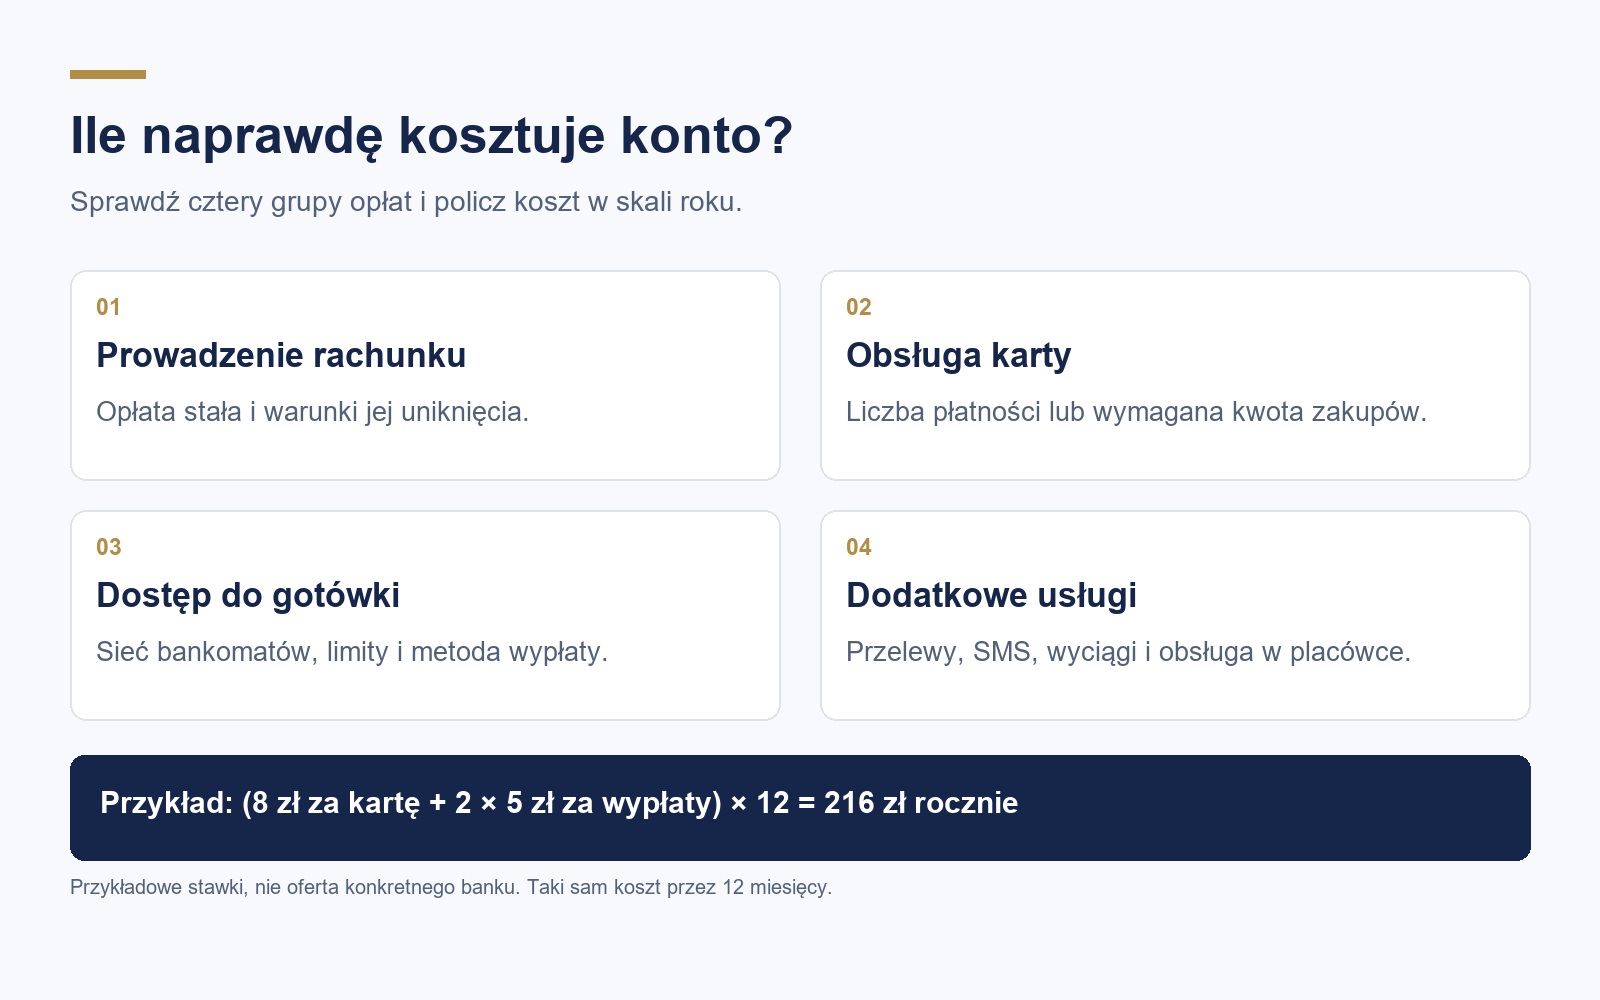
Przyjmijmy wyłącznie przykładowe stawki: karta kosztuje 8 zł miesięcznie, jeśli nie spełnisz warunku aktywności, a każda z dwóch wypłat z obcego bankomatu kosztuje 5 zł. Gdy taki schemat powtarza się co miesiąc, płacisz 18 zł miesięcznie, czyli 216 zł rocznie. To ilustracja sposobu liczenia, a nie cennik konkretnego banku.
Do własnego rachunku dodaj opłaty jednorazowe oraz koszty usług, których używasz nieregularnie. Nie mnoż przez dwanaście kosztu, który pojawił się tylko raz. Najlepiej policzyć dwa warianty: typowy miesiąc oraz miesiąc bez aktywności wymaganej do zwolnienia z opłat. Różnica pokazuje, ile kosztuje utrzymywanie konta jako zapasowego.
Premię oceniaj osobno od kosztu rachunku
Nagroda za otwarcie konta i późniejszą aktywność może być dodatkową korzyścią, ale nie zastępuje porównania taryf. Oddziel kwotę premii, którą realnie możesz otrzymać, od kosztów codziennego korzystania. Jeśli część nagrody wymaga oszczędności, których nie zamierzasz przenosić, nie uwzględniaj jej w swoim wyniku.
Przed zmianą konta zapisz też, które płatności cykliczne, subskrypcje i wpływy trzeba przenieść. Stary rachunek może nadal generować opłaty, nawet gdy przestaniesz go używać. Po uruchomieniu nowego sprawdź, czy wynagrodzenie trafia na właściwy numer i czy wszystkie rachunki zostały opłacone. Dopiero wtedy uporządkuj pozostałe konta.
Najtańszy rachunek to ten, którego zasady pasują do Twoich nawyków. W praktyce regularny przegląd historii i prosty rachunek roczny bywają bardziej użyteczne niż wybór oferty z największą liczbą zer w reklamie.